11月10日,“银行App迎来关停潮”冲上热搜,激发等闲温煦。
据中国新闻周刊报谈,本年以来,银行初始“断舍离”,多家银行晓谕关停旗下部分App,其中既有国有大行,同期也不乏头部城商行。主要会聚于信用卡与直销银行两个范围。这也平直激发了网友对银行App“关停潮”的扣问:为什么会有这样多银行App?
近日,中国银行信用卡官方公众号发布公告,晓谕慢慢关停“缤纷生存”App,并将其一谈功能慢慢迁徙至“中国银行”App。中国银行也成为首家关停零丁信用卡App的国有大行。
除了中国银行外,近两年来,还有多家中小银行连接整合旗下信用卡App。本年3月31日,北京农商银行关停旗下“凤凰信用卡”App,干系业务功能已迁徙至“北京农商银行手机银行”App;前年12月30日起,“渤海银行信用卡”App负责住手奇迹,相应功能也迁徙至“渤海银行”App信用卡板块内。
2024年全年已有10余家中小银行完成信用卡App下线,2025年前10个月又新增至少6家,包括江西银行、四川农信集结社等,均把功能并入主手机银行。
国有大行的整合趋势亦越发了了。配置银行虽保留零丁“建行生存”App,但在2024年底上线的手机银行2025版中,已强化与“建行生存”的会通联动,完了用户体系互通、权利分享。工商银行则更早看成,自2021年起连接拒绝多个冗余App,并将微信公众号等数字渠谈整合为和谐进口。
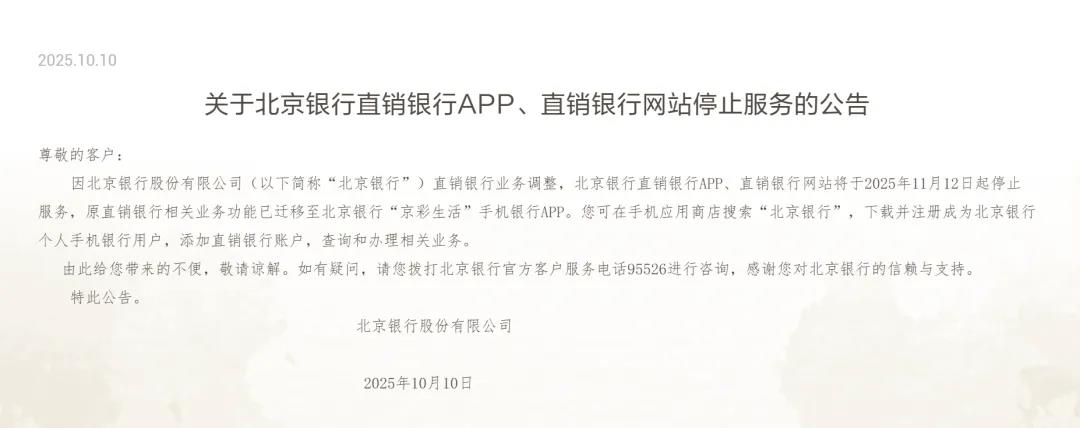
直销银行App的关停初始得更早。2023年于今,已有至少21家银行住手运营其直销银行App。据中国互联网金融协会2024年11月公告,包括民生直销银行、昆仑直销银行在内的25款金融客户端主动恳求刊出备案,涵盖多个细分范围。当今市集上仅存10余家直销银行App,不及巅峰期的极度之一。直销银行是一种不配置实体网点,依托互联网、出动终局等线上渠谈零丁运营的贸易银行方法,2013年9月北京银行先行试水这种业态。而就在10月10日,北京银行公告称,其直销银行App及网站将于本年11月12日起住手奇迹,这也被视为直销银行的“结果”。
因为对于银行来说,多一个App就意味着多一个进口,而这可能转化为更多交往——无论是直销银行的无网点、高收益,仍是信用卡的低门槛、多权利,诡计齐是诈欺流量红利来深度开辟市集。
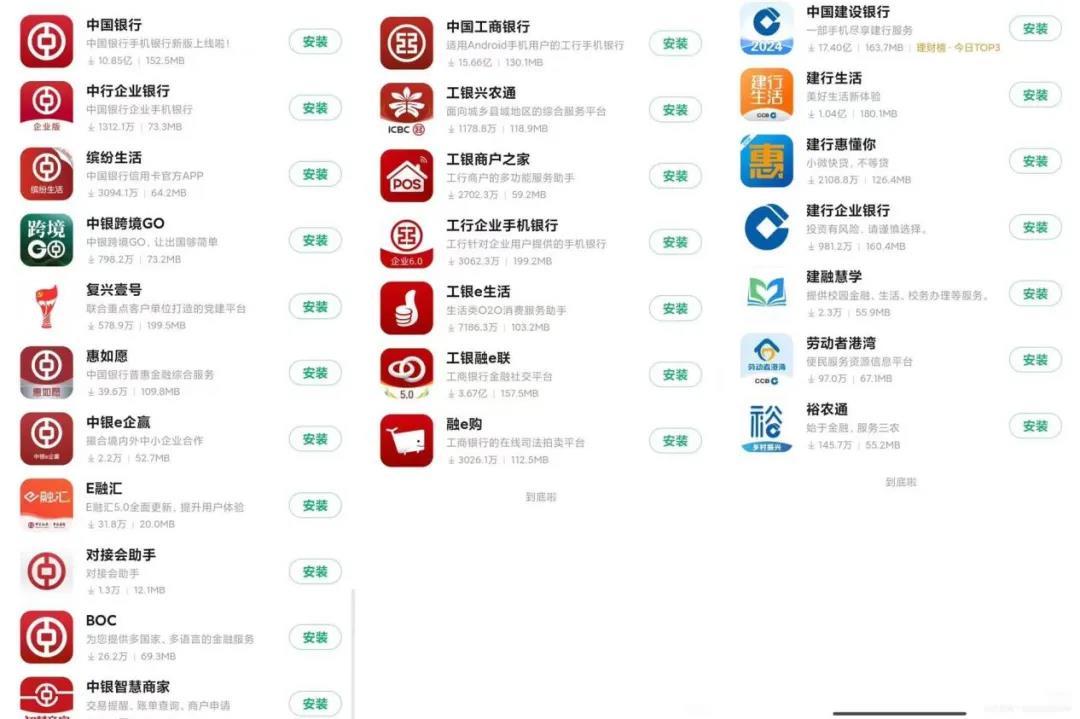
中国银行、工商银行、配置银行三者App情况。图/App下载界面中国新闻周刊
本质上,这场银行App整合潮的本色,亦然银行业告别“数字化心焦”后的感性讲求。比年来,手机银行App广泛濒临着“流量难过”。本年6月,易不雅千帆发布了“信用卡奇迹应用活跃东谈主数TOP 20”榜单,数据泄露,仅有“掌上生存”“浦大喜奔”等六款银行信用卡奇迹应用月度活跃东谈主数在1000万东谈主以上,而中行“缤纷生存”月活仅154.54万东谈主。多量信用卡App仅具备查账、还款等基础功能,缺少内容与场景革命,用户使用频率低,却需银行承担不时的东谈主力与系统一样支拨。
业内东谈主士暗示,早年银行推零丁App是为了抢用户、冲活跃度,成果许多App下载量高、日活低,用户用完一次就再也不怒放了。跟着流量红利消退,银行数字化转型插足“存量竞争”阶段。银行App的“桀黠孕育”不仅形成资源销耗,还带来数据孤岛、阴私泄露、合规本钱高档问题。
据第一财经报谈,“以前条线念念维主导,每个部门齐想领有我方的App,这意味着掌持触点与预算资源。但在体验与本钱压力下,零丁App的存在正被再行凝视。”一位股份行东谈主士对记者称。
用户举止的变化同样在倒逼银行转型。不少用户暗示:“手机里曾装了五六个银行App,有生存奇迹、信用卡、答理类的,但最终只留住常用的一两个。太漫步反而费劲。”银行也渐渐意志到,客户更偏好在一个App完周至场景金融与生存奇迹,一站式体验成为数字化竞争的中枢。
在业内东谈主士看来,银行App整合潮的出现,既是监管条目,亦然市集与时间逻辑的势必成果。
据金融时报报谈,金融处罚部门的“硬不停”,让蓝本迟疑的银行加快了整合步履。2024年9月,国度金融监督处罚总局印发《对于加强银行业保障业出动互联网应用设施处罚的见告》,其中明确条目金融机构“对用户活跃度低、体验差、功能冗余、安全合规风险隐患大的出动应用实时进行优化整合或拒绝运营”。
此外,据界面新闻报谈,在经济结构转型与住户破钞意愿走弱的布景下,信用卡行业正步入存量减轻周期,这也带动部分银行信用卡App的关停。具体发扬为:信用卡量范畴不时下滑,新增发夹能源不及,合座交往活跃度也呈现着落态势。
央行数据泄露,本年二季度,信用卡和假贷合一卡7.15亿张,与上季度比较减少600万张,较前年末减少1200万张,而较2022年中最高位的8.07亿张着落11.4%,当今已相接11个季度下滑。
在信用卡授信和使用上,限度2024年末,银行卡授信总和为22.90万亿元,同比增长1.04%;银行卡应偿信贷余额为8.71万亿元,同比增长0.25%。银行卡卡均授信额度3.14万元,授信使用率为38.03%,延续着落态势。
据金融时报报谈,“整吞并不料味着明天一家银行旗下的手机银行就唯唯一个。”在招联首席筹议员、上海金融与发展实验室副主任董希淼看来,“数目不是满盈的,关键是防御App的运营和客户体验,擢升App用户的活跃度。”
“在银行发展电子银行业务的初期,对线上业务广泛比较爱重,纷繁将线下业务向线上迁徙。手机App是银行线上出动端的进军进口,银行也由此出现了‘蜂拥而至’的倾向。”在董希淼看来,多个App也有其上风,即是聚焦特定客户群体,可能在专科化上作念得更好,也能饱读吹里面稳健地竞争。但由此也带来客户体验不好、里面访佛配置等短处。